
 010-82781040

大模型决定机器人能不能理解任务,控制器决定它能不能完成复杂动作,电机、减速器和丝杠决定关节能不能运动,灵巧手则决定它能不能真正与现实世界发生交互。
相比之下,连接器显得没有那么“性感”。但如果把一台人形机器人真正拆开,会发现连接器几乎贯穿整个系统,主控需要连接,摄像头需要连接,传感器需要连接,关节需要连接,电池需要连接,充电同样需要连接。更特殊的是,人形机器人并不是一台静止的电子设备,它需要在持续运动、振动、冲击和有限空间中完成数据、电源和信号传输。
因此,当TE Connectivity(泰科电子,下称:TE)在人形机器人领域持续推出适配的解决方案时,这件事情本身从产业角度十分值得关注。2026年,TE已经在不同场合持续展示面向人形机器人和智能自动化的连接方案,覆盖控制与通信、视觉与感知、运动执行以及电源分配四个系统,产品则涉及高速连接器、板对板、FPC、无线天线、运动部件连接、电池管理和充电等。
如果只从人形机器人的连接器应用去理解,会有些浅薄。真正值得分析的,是人形机器人正在改变连接技术的需求结构,而TE过去在汽车、工业自动化、数据网络等领域积累的能力,正在与这种变化发生交集。
过去工业自动化设备里的连接器,更多承担的是把电源、信号或者数据从一个部件传递到另一个部件的功能。
但人形机器人正在改变这件事情。首先,它正在成为一台高度密集的电子设备。摄像头、IMU、力传感器、编码器、雷达、主控板、通信模块、执行器等大量电子部件被压缩到一个有限的身体空间中。随着机器人感知能力和自主能力提升,内部数据交换量也会不断增加,连接器需要面对更大更稳定的电源、更高的数据速率、更高的连接密度以及更复杂的信号完整性要求。
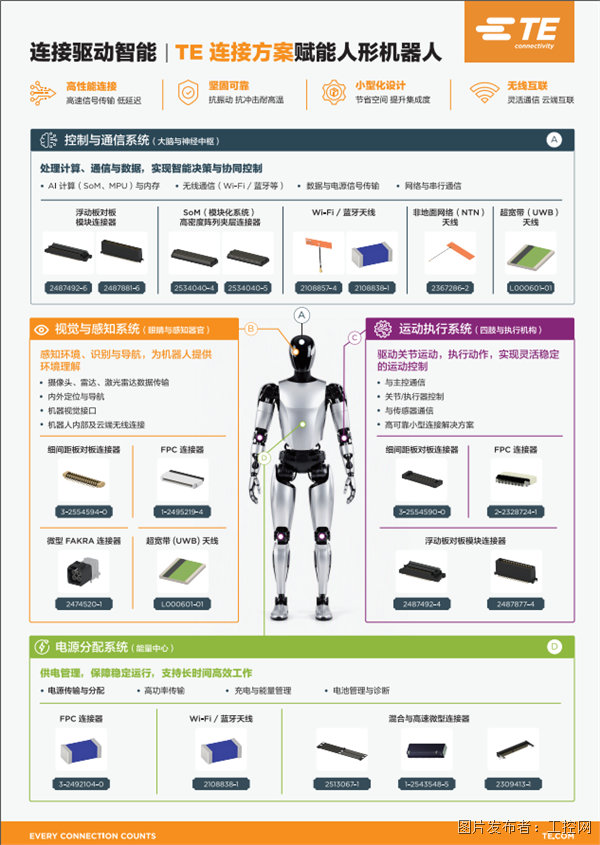
TE此次展示的方案,已经把SoM、MPU、内存、高速数据传输,以及Wi-Fi、蓝牙、UWB等无线连接方案纳入控制与通信系统,同时提供细间距板对板、高密度阵列夹层连接器、FPC等方案。
这一点和数据中心、服务器等高速计算设备存在很大不同。机器人关节不断运动,连接器和线束不仅需要传递信号,还要面对振动、冲击、弯曲、空间限制以及长期机械疲劳。
因此,人形机器人对连接器提出了一个很典型的“三重要求”,更小、更快、更可靠。
TE的解决方案资料中也将高速信号传输、低延迟、抗振动、抗冲击、耐高温以及小型化设计列为重要方向。
而这其中,小型化尤其值得关注,传统工业设备中,连接器多占几平方厘米的空间似乎并不是什么大问题,但在人形机器人关节内部,每一毫米空间都可能影响电机、减速机构、编码器以及散热结构的设计。
这也是为什么TE在运动执行系统中重点展示了细间距板对板、FPC和浮动板对板等小型连接方案。
人形机器人要实现长时间行走、抓取和搬运,就意味着电池、BMS、电源分配、充电和执行器供电都会变得更加重要。所以连接器在机器人里面实际上承担传输数据、传递信号以及传输能量的任务。
其实这也是人形机器人区别于传统工业设备的重要特征之一。因此,从产业链角度看,人形机器人给连接器行业带来的并不是简单的新增需求,而是一次产品需求结构的变化。
目前人形机器人仍处在从样机验证走向规模化制造的阶段,整机架构、关节设计和部分电子系统仍在快速迭代。因此,连接器市场究竟能够形成多大规模,最终还是要取决于人形机器人本身能否真正实现批量生产。
如果把视角从机器人拉回TE自身,就会发现,人形机器人并不是TE突然找到的一个陌生市场。
2025财年,TE实现净销售额172.62亿美元,其中工业解决方案净销售额为78.74亿美元,占公司净销售额约46%,同比增长23.7%。这一业务并不是单一的连接器市场,而是覆盖数字数据网络、自动化与互联生活、航空航天、能源以及医疗等多个领域。
其中,TE数字数据网络事业部净销售额为22.08亿美元,有机增长达到72.6%,公司将主要原因归结为AI和云应用增长;自动化与互联生活领域净销售额为21.47亿美元,有机增长3.5%。
TE前三季度净销售额为145.73亿美元,同比增长16.5%;工业解决方案净销售额达71.04亿美元,同比增长28.3%,有机增长21.2%。其中数字数据网络事业部和自动化与互联生活领域分别实现47.7%和11.5%的有机增长。
需要说明的是,上述财务数据反映的是TE相关业务板块的整体表现,并不代表人形机器人业务的收入贡献。其值得关注之处在于,这些业务所积累的能力,恰好是人形机器人同时需要的。
AI计算需要高速、高密度的数据连接;感知系统需要可靠的数据传输;关节和执行器需要小型化、高可靠的连接;而移动机器人又需要电源管理、充电和高功率传输。
也就是说,人形机器人并不是要求TE从零建立一套新的技术能力,而是把其跨行业技术积累重新集中到了一个新的综合应用场景里。
这可能是理解TE布局最关键的一点,与需要围绕整机重新整合感知、决策和执行能力的机器人企业不同,TE的切入点主要是将既有的连接技术与跨行业工程经验延伸至新的机器人架构。
数字数据网络业务提供高速连接能力,工业自动化业务提供工业环境下的可靠连接能力,汽车业务则积累了高密度、小型化、规模化制造经验。
这也解释了为什么TE没有把机器人业务简单理解成开发一个机器人专用连接器。
从TE目前展示的方案来看,它并没有押注某一个具体的机器人零部件,而是按照机器人系统架构来组织自己的产品。
TE把人形机器人拆成控制与通信、视觉与感知、运动执行和电源分配四个系统。
控制与通信系统承担类似“大脑和神经中枢”的作用,涉及AI计算、无线通信、数据传输以及主控与各模块之间的连接。视觉与感知系统则负责摄像头、雷达、激光雷达等环境信息的采集与传输。
相比主控区域,关节和执行器内部对连接器的要求更加苛刻,空间小、运动多、振动强,而且还要保证长期可靠运行。因此TE在这一部分强调细间距板对板、FPC以及浮动板对板连接等方案。
我们可以看到,人形机器人正在把连接器从单一产品选型,进一步走向更贴近整机架构的场景化设计与系统集成。
同样一个连接器,放在控制柜里面和放在机器人关节里面,对尺寸、抗振动、插拔、锁止、散热甚至装配方式的要求完全不同。TE目前已经推出针对人形机器人电机互连的技术方案,覆盖无框力矩电机、空心杯电机等执行部件,并强调无焊连接、耐久性、小型化以及自动化、高批量制造。
这个变化比单纯增加几个机器人连接器SKU更有想象空间,它说明连接技术正在进一步进入机器人核心执行单元。
另一方面,电源也正在成为TE布局的重要组成部分。TE方案中已经把电源传输与分配、高功率传输、充电与能量管理、电池管理与诊断纳入人形机器人架构。
因此,TE在人形机器人上的布局,实际上已经从单一的连接器产品,逐渐延伸到了数据、信号、电源以及执行器内部互连。从产业角度来看,TE正在把人形机器人当作一个值得持续关注和布局的新应用方向,而不是一次性的概念。
如果从工业自动化行业的视角看,TE的人形机器人布局的参考价值很大。过去我们研究机器人产业链,注意力主要集中在电机、减速器、丝杠、控制器、灵巧手等“核心部件”上。
但随着人形机器人从实验室走向真实场景,产业竞争最终一定会逐渐转向“能不能稳定地做出来、低成本地做出来,并且持续生产出来”。
而目前行业仍处于产业化早期,机器人本体的技术路线还在变化,量产规模也远没有完全确定。对于连接器企业而言,现在更准确的说法应该是提前进入、验证C7电子娱乐需求,并为未来的规模化应用做好工程和产品准备。因此,TE当前的布局是一种前瞻性的市场准备。
另外,我们认为真正能够从产业发展中持续受益的企业,不一定都是“机器人企业”,也可能是那些原本就在汽车、工业、通信、能源等成熟产业里拥有深厚技术积累的供应商。
连接技术、数据传输和电源管理等传统工业能力,能否在人形机器人产业化之后,找到新的应用空间?这个问题,目前还没有标准答案,但TE已经开始给出自己的答案了。
工业智变,AI赋能制造——第十二届国际智能制造暨工业 AI(武汉)论坛盛大开幕
AI重构自主进化——2026智能家居发展趋势高峰论坛圆满举办!
一粒微小异物,ZEISS INRADIA在线X射线检测设备如何做到既看得见,又判得准?
服务热线
