 010-82781040

(301314.SZ)披露重大资产重组预案,公司拟以发行股份及支付现金相结合的方式,收购李刚等7名交易对方合计持有的深圳市宏钢光电封装技术股份有限公司(以下简称“宏钢光电”)100%股份,并向不超过35名特定投资者发行股份募集配套资金。公司股票自10月26日起复牌。
本次收购C7电子股份有限公司的产业背景,是AI算力需求正驱动光模块速率持续升级。在交易预案中表示,随着光模块向800G、1.6T及更高速率迭代,器件封装对气密性、散热与高频信号传输的要求同步提高,封装外壳作为光芯片的核心封装载体,单模块价值量随之抬升。其中,金属管壳工艺成熟、需求稳步扩容;高温共烧(HTCC)陶瓷管壳则凭借高气密性、高导热和低介电损耗,成为高速光模块封装的新兴方向。
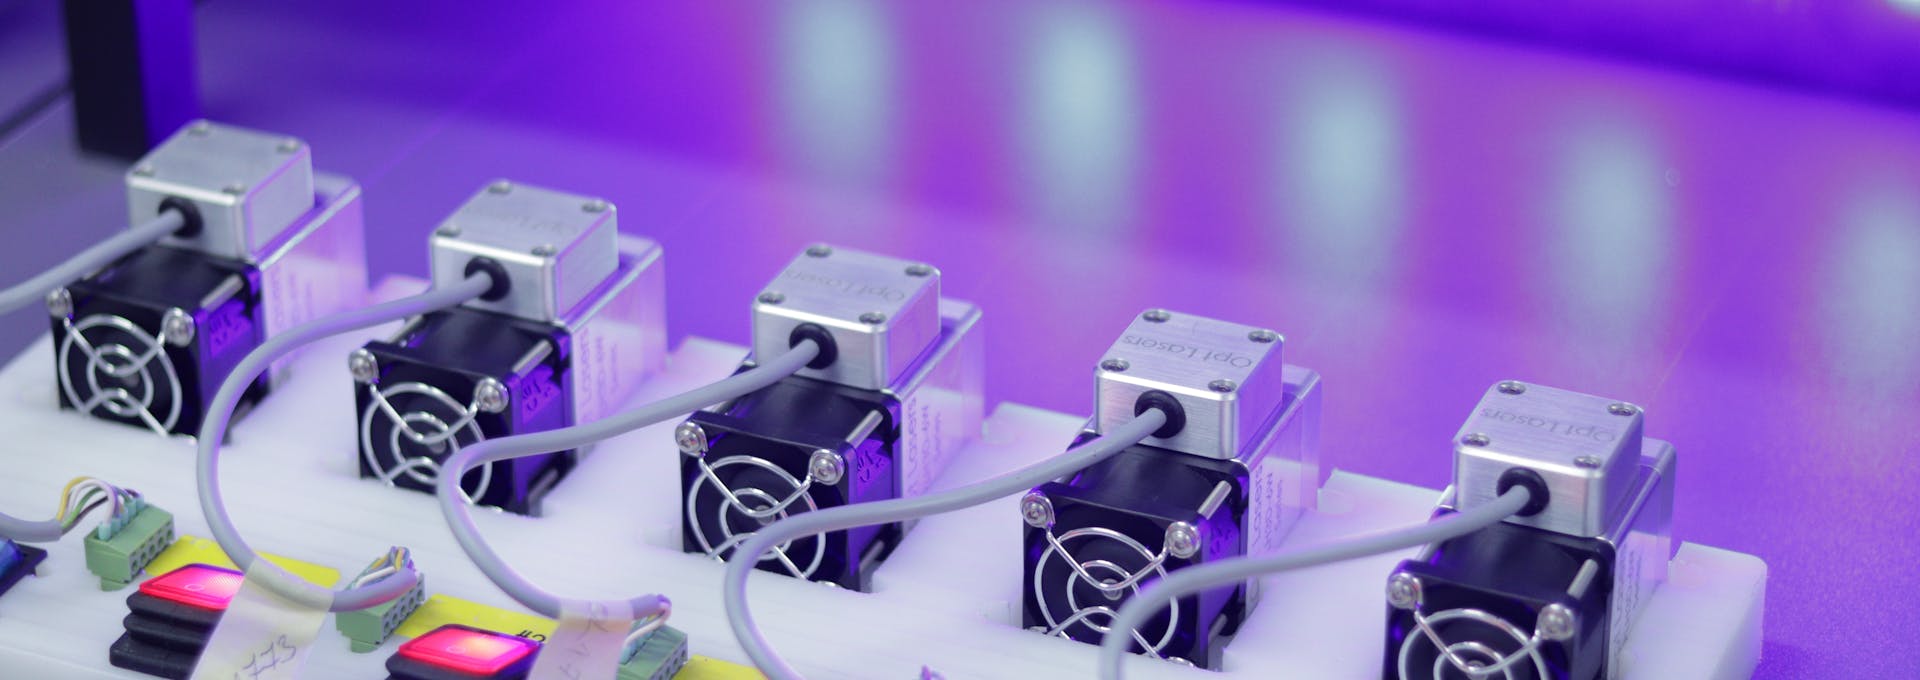
宏钢光电作为国家级专精特新“小巨人”企业,二十余年来专注于精密气密封装,产品覆盖激光器封装外壳、光通信封装壳体、混合集成电路封装壳体、功率半导体TO封装外壳、预置金锡热沉、薄膜电路等,广泛应用于工业激光、光、航空航天、集成电路等领域,与国内外多家激光器及光龙头企业建立了长期稳定的合作关系。
数据显示,宏钢光电2025年实现营业收入5.27亿元、净利润3044.69万元;2026年上半年实现营业收入2.89亿元、净利润2463.77万元,截至6月30日资产总额5.77亿元、净资产4.24亿元。
表示,交易完成后,公司将新增封装壳体及高功率光纤激光器芯片热沉等业务,在巩固原有主业的同时开辟第二增长曲线,加快向高技术、高附加值业务转型。
产业链条方面,科瑞思介绍,公司核心业务属于传统网络通信产业链,宏钢光电产品是光模块内部光芯片的核心封装载体,该部分业务与上市公司现有业务同属通信领域范畴,双方在精密制造能力及生产管理等方面具备良好的协同基础。
通过本次交易,科瑞思将实现核心业务从传统网络通信零部件制造服务向光电封装领域的延伸,并借助标的公司在航空航天等高可靠封装领域的业务布局,进一步打开成长空间、实现产业升级。
同时,近年来,科瑞思原有客户正加速向光通信领域延伸。据交易预案,攸特、铭普光磁等客户已相继布局高速光模块,对封装外壳等配套产品的需求快速增长。科瑞思称,收购完成后可借助宏钢光电的产品与技术,切入主要客户的光通信业务供应链,带动交叉销售。
此外,科瑞思在自动化设备自主研发制造方面积累深厚,可助力宏钢光电提升产线自动化水平与生产效率,宏钢光电客户对产线升级的需求未来有望转化为科瑞思设备订单;宏钢光电“封装外壳+芯片热沉”的成套方案,也将填补科瑞思在高端光电封装领域的产品空白。
交易预案显示,截至预案签署日,标的资产审计、评估尚未完成,交易作价等关键条款仍待确定,本次交易尚需股东会审议、深交所审核及中国证监会注册等程序,最终能否实施存在不确定性。
服务热线